Domain im-gespräch.de kaufen?
Wir ziehen mit dem Projekt
im-gespräch.de um.
Sind Sie am Kauf der Domain
im-gespräch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain im-gespräch.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **

Ähnliche Suchbegriffe für 15b-EStG---Alternativen
Top-Angebote
Produkte zum Begriff 15b-EStG---Alternativen:
-
§ 15b EStG - Verluste im Zusammenhang mit Steuerstundungsmodellen, Taschenbuch von Denise Klugow, GRIN, 978-3-640-20561-5§ 15b Estg - Verluste Im Zusammenhang Mit Steuerstundungsmodellen, Taschenbuch Von Denise Klugow, Grin, 978-3-640-20561-5, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schäfer, Sabrina: Digitale Alternativen für Ihre LieblingsmethodenDigitale Alternativen für Ihre Lieblingsmethoden , Wie Sie analoge Unterrichtsmethoden ganz einfach digital gestalten & zeitgemäß unterrichten (5. bis 13. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20240322, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Schäfer, Sabrina, Seitenzahl/Blattzahl: 72, Keyword: 5. bis 13. Klasse; Digitales Lernen; Fächerübergreifend; Sekundarstufe I, Fachschema: Interdisziplinärer Unterricht / Didaktik, Methodik, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Schule und Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Schulform: SEK, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 320, Breite: 215, Höhe: 2, Gewicht: 276, Produktform: Geheftet, Genre: Schule und Lernen,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
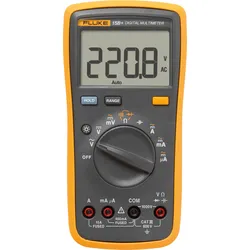
FLUKE 15B+ - Multimeter 15B+, digital, 4000 CountsBewährte Qualität und Zuverlässigkeit von Fluke in Griffweite Das Digitalmultimeter Fluke 15B+ ist ein robustes Werkzeug, das für die einhändige Bedienung, auch mit Handschuhen, konzipiert wurde. Es misst Wechsel-/Gleichspannung (bis zu 1000 V), Strom (bis zu 10 A) und unterstützt Widerstands-, Kapazitäts- und Frequenzprüfungen. Mit der Sicherheitsspezifikation CAT III 600 V ist es für Aufgaben wie das Prüfen elektrischer Geräte, Steckdosen und Stromkreise geeignet. Das Fluke 15B+ eignet sich hervorragend für Heimwerker und junge Elektriker, die nach einem zuverlässigen und vielseitigen Multimeter suchen. WECHSEL- UND GLEICHSPANNUNG BIS 1000 V Geeignet für eine Vielzahl von Anwendungen mit Sicherheitsspezifikation CAT III 600 V und einer maximalen Spannung von 1000 V WECHSEL- UND GLEICHSTROMMESSUNG BIS 10 A Messen Sie Wechselstrom bis 10 A zur Diagnose elektrischer Probleme wie Überlast, Kurzschlüssen und defekter Verkabelung Features Sicherheitsspezifikation CAT III 600 V Großes, einfach ablesbares Display mit heller Hintergrundbeleuchtung Spannung, Widerstand, Durchgang und Kapazität Eingangsanschluss für Wechselstrom- und Gleichstrommessungen bis 10 A Diodentest und Haltefunktion für Messwert124,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind Bauleistungen im Sinne des 48 EStG?
Was sind Bauleistungen im Sinne des 48 EStG? Bauleistungen im Sinne des § 48 EStG sind alle Leistungen, die im Zusammenhang mit der Errichtung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken erbracht werden. Dazu gehören unter anderem Maurerarbeiten, Zimmererarbeiten, Elektroinstallationen, Sanitärinstallationen und Malerarbeiten. Auch Planungs- und Überwachungsleistungen sowie die Lieferung von Baumaterialien können als Bauleistungen gelten. Es ist wichtig, diese Leistungen korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Top-Angebote
Produkte zum Begriff 15b-EStG---Alternativen:
-
§ 15b EStG - Alternativen in der politischen Diskussion, Taschenbuch von Stefanie Jonas, GRIN, 978-3-638-66468-4§ 15b Estg - Alternativen In Der Politischen Diskussion, Taschenbuch Von Stefanie Jonas, Grin, 978-3-638-66468-4, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
§15b EStG - Verluste im Zusammenhang mit Steuerstundungsmodellen, Taschenbuch von Ingo Schreiber, GRIN, 978-3-640-84496-8§15b Estg - Verluste Im Zusammenhang Mit Steuerstundungsmodellen, Taschenbuch Von Ingo Schreiber, Grin, 978-3-640-84496-8, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
§ 15b EStG - Verluste im Zusammenhang mit Steuerstundungsmodellen, Taschenbuch von Denise Klugow, GRIN, 978-3-640-20561-5§ 15b Estg - Verluste Im Zusammenhang Mit Steuerstundungsmodellen, Taschenbuch Von Denise Klugow, Grin, 978-3-640-20561-5, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schäfer, Sabrina: Digitale Alternativen für Ihre LieblingsmethodenDigitale Alternativen für Ihre Lieblingsmethoden , Wie Sie analoge Unterrichtsmethoden ganz einfach digital gestalten & zeitgemäß unterrichten (5. bis 13. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20240322, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Schäfer, Sabrina, Seitenzahl/Blattzahl: 72, Keyword: 5. bis 13. Klasse; Digitales Lernen; Fächerübergreifend; Sekundarstufe I, Fachschema: Interdisziplinärer Unterricht / Didaktik, Methodik, Bildungsmedien Fächer: Didaktik und Methodik, Fachkategorie: Schule und Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Schulform: SEK, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 320, Breite: 215, Höhe: 2, Gewicht: 276, Produktform: Geheftet, Genre: Schule und Lernen,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für 15b-EStG---Alternativen
-
FLUKE 15B+ - Multimeter 15B+, digital, 4000 CountsBewährte Qualität und Zuverlässigkeit von Fluke in Griffweite Das Digitalmultimeter Fluke 15B+ ist ein robustes Werkzeug, das für die einhändige Bedienung, auch mit Handschuhen, konzipiert wurde. Es misst Wechsel-/Gleichspannung (bis zu 1000 V), Strom (bis zu 10 A) und unterstützt Widerstands-, Kapazitäts- und Frequenzprüfungen. Mit der Sicherheitsspezifikation CAT III 600 V ist es für Aufgaben wie das Prüfen elektrischer Geräte, Steckdosen und Stromkreise geeignet. Das Fluke 15B+ eignet sich hervorragend für Heimwerker und junge Elektriker, die nach einem zuverlässigen und vielseitigen Multimeter suchen. WECHSEL- UND GLEICHSPANNUNG BIS 1000 V Geeignet für eine Vielzahl von Anwendungen mit Sicherheitsspezifikation CAT III 600 V und einer maximalen Spannung von 1000 V WECHSEL- UND GLEICHSTROMMESSUNG BIS 10 A Messen Sie Wechselstrom bis 10 A zur Diagnose elektrischer Probleme wie Überlast, Kurzschlüssen und defekter Verkabelung Features Sicherheitsspezifikation CAT III 600 V Großes, einfach ablesbares Display mit heller Hintergrundbeleuchtung Spannung, Widerstand, Durchgang und Kapazität Eingangsanschluss für Wechselstrom- und Gleichstrommessungen bis 10 A Diodentest und Haltefunktion für Messwert124,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
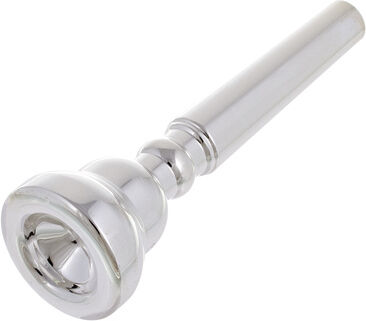
Schilke Trumpet 15BSchilke Trumpet 15B; Mundstück für Trompete; Kesseldurchmesser: 17,12 mm; Kesseltiefe: Mittelflach; Randkontur: Standard; 26er Bohrung; Backbore: Standard; Ähnlich wie Schilke 15, aber mit flacherem Kessel für einen helleren Klang; Versilbert105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eminence Delta-15BEminence Delta-15B, 15" Basslautsprecher, 400W RMS, 800 W Peak, 16 Ohm, Frequenzgang 48Hz - 4kHz, max SPL 100 dB, Gesamtdurchmesser 384,8 mm, Lochkreisdurchmeser 369,9 mm, Ausschnittsdurchmesser 352,3 mm, Tiefe 154 mm, Gewicht 6,53 kg, Hochleistungs- Basslautsprecher für alle Einsatzbereiche inkl. E-Bass175,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind Bauleistungen im Sinne des 48 EStG?
Was sind Bauleistungen im Sinne des 48 EStG? Bauleistungen im Sinne des § 48 EStG sind alle Leistungen, die im Zusammenhang mit der Errichtung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken erbracht werden. Dazu gehören unter anderem Maurerarbeiten, Zimmererarbeiten, Elektroinstallationen, Sanitärinstallationen und Malerarbeiten. Auch Planungs- und Überwachungsleistungen sowie die Lieferung von Baumaterialien können als Bauleistungen gelten. Es ist wichtig, diese Leistungen korrekt zu erfassen und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.